
Perte des clés en gestion locative : ce que risque réellement l’agent immobilier
La responsabilité de l’agent immobilier en cas de perte de clés se joue dès la remise du trousseau. Le propriétaire confie ses clés en vertu d’un mandat de gestion, pas par geste de courtoisie. Cette confiance a un cadre légal précis, qui définit exactement ce que l’agence risque le jour où le trousseau ne réapparaît pas.
Ce cadre juridique détermine précisément ce que risque l’agence, et où se situent ses marges de manœuvre réelles.
Sommaire
Le fondement méconnu : l’agent comme dépositaire temporaire des clés
Dès qu’un agent immobilier reçoit un trousseau dans le cadre d’un mandat de gestion locative, il devient un gardien provisoire. Sur le plan juridique, sa position se rapproche de celle d’un dépositaire : il reçoit un bien dont il doit assurer la garde et la restitution, avec des obligations qui s’apparentent à celles d’un dépôt au sens du droit commun (art. 1915 et suivants du Code civil).
Ce statut n’impose pas un résultat absolu. L’agent n’est pas tenu de garantir qu’aucune clé ne sera jamais perdue, quelles que soient les circonstances. Il est tenu d’une obligation de moyens : mettre en œuvre la diligence et les précautions raisonnables qu’on attend d’un professionnel placé dans la même situation. C’est cette nuance qui va déterminer si un incident reste un simple accident ou devient une faute professionnelle caractérisée.
Ce qui transforme un oubli en faute professionnelle
La négligence est-elle démontrable ? Un trousseau perdu malgré des mesures de sécurité normales et documentées n’engage pas la responsabilité de la même façon qu’un trousseau perdu dans des conditions révélant un défaut d’organisation.
Les situations qui pèsent le plus lourd dans l’appréciation d’une faute :
- l’absence de tout dispositif sécurisé de stockage en agence,
- l’impossibilité de retracer qui détenait le trousseau et depuis quand,
- un oubli dans un véhicule non verrouillé,
- l’absence de toute procédure interne formalisée sur la circulation des clés.
Dans chacun de ces cas, ce qui est reprochée est l’incapacité à démontrer que l’agence avait mis en place les moyens raisonnables pour l’éviter.
Deux fondements juridiques, deux logiques différentes
Il n’existe pas de texte spécifique qui organise à lui seul la responsabilité de l’agent immobilier en cas de perte de clés. La qualification juridique dépend de qui agit contre qui, et se construit à partir du droit commun de la responsabilité et des règles du mandat.
Vis-à-vis du propriétaire mandant, la responsabilité est de nature contractuelle. Le mandat de gestion crée des obligations précises, dont celle de conserver les clés confiées. Un manquement à cette obligation engage l’agence sur le fondement du contrat qui la lie au bailleur.
Vis-à-vis des tiers (locataire, voisin, syndic), la responsabilité relève du terrain délictuel. C’est un principe ancien et constant de la jurisprudence :
L’agent immobilier peut être tenu responsable du dommage subi par toute personne partie à l’opération dont l’échec, ou le préjudice, découle de sa faute professionnelle, le fondement étant contractuel envers ses clients et délictuel envers les autres parties.
À cela s’ajoute un fondement propre à la loi du 2 janvier 1970, dite loi Hoguet : son article 7 prévoit que le professionnel répond des fautes commises par ses préposés dans l’exercice de leurs fonctions. L’agence est responsable même si c’est un collaborateur qui a égaré le trousseau dans le cadre de sa mission.
Ce que couvre, et ne couvre pas, la RC Pro
L’assurance responsabilité civile professionnelle (RC Pro), obligatoire pour exercer, couvre une partie de la responsabilité de l’agent immobilier en cas de perte de clés confiées dans le cadre d’un mandat. C’est même l’un des sinistres les plus fréquents dans ce type de contrat, aux côtés des dommages corporels en visite et des manquements au devoir de conseil.
La RC Pro prend en charge les conséquences financières d’un sinistre. Elle ne règle pas la question de la faute. Deux points structurent son fonctionnement :
La franchise reste à la charge de l’agence
La loi plafonne cette franchise à 10 % maximum des indemnités dues, mais en pratique, les contrats la fixent le plus souvent entre 500 € et 5 000 € selon le niveau de garantie choisi. Ce montant est déboursé par l’agence à chaque sinistre, indépendamment de l’indemnisation versée par l’assureur au propriétaire.
Le plafond légal minimal de garantie
Fixé à 76 224,51 € par sinistre, un montant que les professionnels considèrent souvent insuffisant au regard d’un sinistre grave (cambriolage avec dégradations importantes, par exemple), ce qui pousse une partie du marché à souscrire des plafonds bien supérieurs.
La RC Pro protège donc le propriétaire d’un préjudice financier, mais elle ne protège pas l’agence contre la conséquence la plus difficile à chiffrer : la perte de confiance et le risque de non-renouvellement du mandat.
Une agence qui trace précisément la remise et la restitution de chaque trousseau réduit le champ de la discussion sur la faute avant même qu’un litige n’éclate.
Le recours du propriétaire
Le bailleur dispose de plusieurs leviers en cas de perte avérée : réclamer une indemnisation pour le préjudice subi (cambriolage, frais d’intervention en urgence, impossibilité temporaire de relouer le bien), exiger la prise en charge intégrale du changement de serrure, et dans les cas les plus graves, engager la responsabilité contractuelle de l’agence devant le juge si le préjudice n’est pas réglé à l’amiable.
Dans la pratique, la majorité des dossiers se règlent en amont du contentieux, via l’assurance RC Pro. En cas de désaccord sur les circonstances, la difficulté à établir ce qui s’est réellement passé pèse plus que le risque de procès.
Responsabilité agent immobilier clés : ce que cela change concrètement
D’abord, l’obligation de moyens doit se prouver. En cas de litige ou de mise en cause, l’agence qui doit pouvoir démontrer ce qu’elle a fait de bien. Un dispositif de conservation sécurisé et une traçabilité précise de qui a manipulé quel trousseau, à quel moment, ne sont pas des bonnes pratiques de confort : ce sont les éléments de preuve qui feront la différence entre une faute reconnue et un incident couvert sans contestation.
Ensuite, la responsabilité du fait des préposés signifie qu’une agence ne peut pas se limiter à sensibiliser son équipe à l’oral. Sans registre fiable et daté, il est très difficile de reconstituer, plusieurs semaines après les faits, qui détenait réellement le trousseau au moment de sa disparition. Cela complique autant la défense de l’agence que l’identification de la véritable cause de l’incident.
C’est précisément sur ce terrain que se joue la différence entre une agence qui subit un incident de clés comme un coup dur ponctuel, et une agence qui le traite comme un non-événement parce qu’elle peut, en quelques secondes, reconstituer l’historique complet d’un trousseau. Limiter la responsabilité de l’agent immobilier en cas de perte de clés passe par la preuve, pas par la chance.
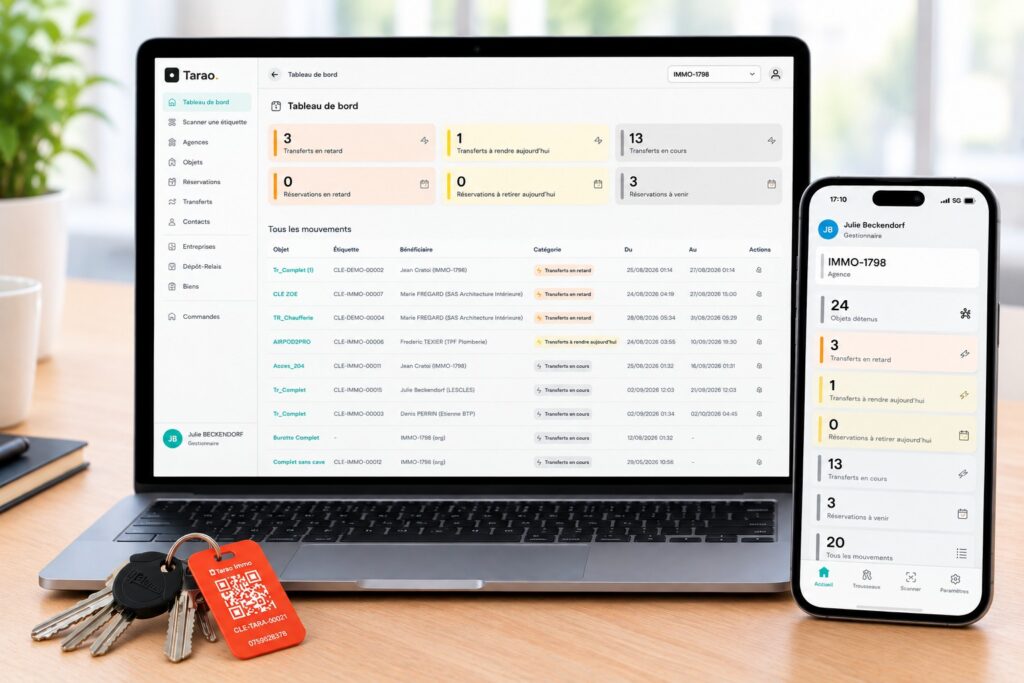
Cette traçabilité ne s’improvise pas, elle se construit à chaque remise. C’est le principe du registre Tarao : chaque trousseau confié à l’agence est associé à une étiquette QR code, et chaque transfert (qui, quoi, depuis et jusqu’à quand) est enregistré et signé par la personne qui réceptionne. En cas de contestation, l’historique fait référence.
Découvrir la gestion des clés en agence immobilière avec Tarao
